
세 줄 요약
- 후순위 담보대출은 기존 주담대(선순위) 다음 순위라 금융사가 지는 위험이 커, 금리는 높고 한도는 생각보다 적게 나옵니다.
- LTV·DSR 규제는 후순위에도 그대로 적용됩니다. 이미 주담대가 있으면 남은 여력 자체가 크지 않고, 방공제·채권최고액까지 빠집니다.
- ‘얼마 나오나’보다 ‘받아도 되나’가 먼저입니다. 무리한 후순위보다 부채 구조를 먼저 정리하는 편이 나은 경우가 많습니다.
01. 후순위는 ‘뒤로 밀리는’ 대출입니다
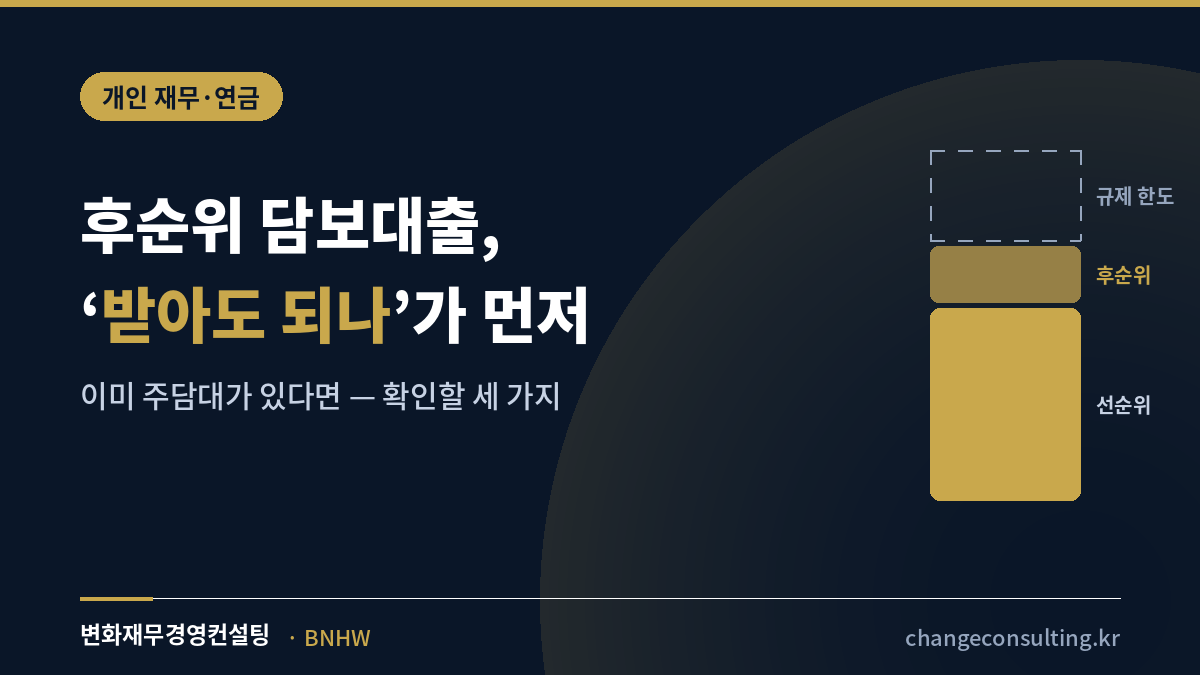
같은 집을 담보로 이미 대출(선순위)이 있는 상태에서 추가로 받는 것이 후순위 담보대출입니다. 만약 집이 경매로 넘어가면 선순위 금융사가 먼저 회수하고, 후순위는 그 뒤에 남는 금액에서만 회수할 수 있습니다. 위험을 더 지는 만큼 후순위 대출은 금리가 높고, 주로 저축은행 등 2금융권에서 취급됩니다.
한도도 표면 광고와 다릅니다. 금융사는 근저당을 잡을 때 원금이 아니라 채권최고액(보통 원금의 110~130%)으로 설정하고, 세입자 보호를 위한 방공제(소액임차보증금 최우선변제액)도 한도에서 빠집니다. “LTV 80%까지 가능”이라는 말만 믿었다가 실제 실행액이 훨씬 적어 낭패를 보는 경우가 많은 이유입니다.
핵심
후순위는 “얼마 나온다”는 표면 수치가 아니라, 채권최고액·방공제·기존 대출을 모두 뺀 ‘실제 실행액’으로 봐야 합니다. 여기에 금리까지 높으니 월 상환 부담이 예상보다 큽니다.
02. 규제(LTV·DSR)는 후순위라고 봐주지 않습니다
LTV(담보인정비율)는 선순위와 후순위를 합산해서 봅니다. 이미 주담대로 LTV를 상당히 써 둔 상태라면 후순위로 쓸 수 있는 여력은 얼마 남지 않습니다. 여기에 더 강력한 관문이 DSR입니다. 현재 은행권 40%, 2금융권 50%가 상한이고, 기존 대출의 원리금이 이미 이 한도를 채우고 있으면 추가 대출 여력은 사실상 거의 없습니다.
2026년 현재 스트레스 DSR 3단계가 전면 시행 중입니다. 앞으로 금리가 오를 수 있다는 가정을 반영해 실제보다 높은 금리로 심사하기 때문에, 같은 소득이라도 한도가 더 줄어듭니다. 특히 수도권·규제지역은 스트레스 금리가 최대 3.0%p까지 가산돼, 실제 금리가 4%여도 심사는 7% 수준으로 잡힐 수 있습니다.
체크 포인트
“후순위는 규제를 피할 수 있다”는 말은 사실이 아닙니다. LTV 합산·DSR·스트레스 금리를 모두 반영한 실제 한도부터 계산해야, 헛걸음과 불필요한 조회 이력을 줄일 수 있습니다.
03. ‘얼마 나오나’보다 ‘받아도 되나’가 먼저입니다
후순위는 금리가 높아 월 상환 부담이 크고, 자금 용도와 상환 계획이 분명하지 않으면 오히려 재무 상태를 악화시킵니다. 그래서 실행 전에 “정말 후순위여야 하는가”를 먼저 따져야 합니다. 상황에 따라 기존 대출 대환(갈아타기)·금리 인하, 부채 구조 재편이 더 나은 답일 수 있고, 사업자라면 정책자금이 대안이 되기도 합니다.
급하다는 이유로 등기부등본상 선순위 근저당·가압류도 확인하지 않고 진행하면 위험합니다. 자금이 필요하다는 신호는 대출을 알아볼 때가 아니라, 지금 부채와 현금흐름 구조를 점검할 때라는 뜻일 수 있습니다.
이렇게 접근하세요
“후순위로 얼마 받을 수 있나”가 아니라 “이 자금이 왜 필요하고, 후순위 말고 방법은 없는가”부터 정리하는 것이 순서입니다. 답이 후순위라면 그때 조건을 비교해도 늦지 않습니다.
후순위를 알아보기 전, 다섯 가지부터
- 등기부등본으로 선순위 근저당의 채권최고액·가압류를 확인했는가
- 선순위 + 후순위 합산 LTV가 규제 한도 안에 들어오는가
- 스트레스 DSR까지 반영한 ‘실제 한도’를 계산했는가 (광고 수치 말고)
- 채권최고액·방공제·부대비용을 뺀 ‘실제 실행액’을 확인했는가
- 후순위 대신 대환·금리 인하·부채 재편(사업자라면 정책자금)으로 풀 수는 없는가
꼭 알아두세요
변화재무경영컨설팅은 대출을 취급하거나 중개하지 않습니다. 이 글은 특정 상품·대출을 권유하기 위한 것이 아니라, 재무 구조를 스스로 점검하실 수 있도록 돕기 위한 정보 제공입니다. 고금리 후순위나 대부중개를 ‘컨설팅’으로 포장해 권유하는 곳과는 무관합니다.
글쓴이
박관형 · 변화재무경영컨설팅 대표
삼성생명에서 기업 컨설팅과 개인 재무설계를 담당했고, 현재 변화의 전문가 그룹과 함께 법인·개인사업자의 재무 구조 설계와 컨설팅 실행을 리드하고 있습니다.
후순위, 받기 전에 구조부터 점검하세요
기존 부채·현금흐름을 함께 짚어 더 나은 방법이 있는지 확인해 드립니다. 상담은 무료입니다.
본 콘텐츠는 정보 제공 목적의 글이며, 특정 대출·금융상품의 가입을 권유하지 않습니다. 변화재무경영컨설팅은 대출을 취급하거나 중개하지 않습니다. LTV·DSR·스트레스 금리 등 규제와 한도·금리 기준은 시점, 지역, 금융기관, 개인·법인별 상황에 따라 달라질 수 있으므로, 실제 진행 전 반드시 해당 금융기관 및 전문가와의 상담을 통해 확인하시기 바랍니다.